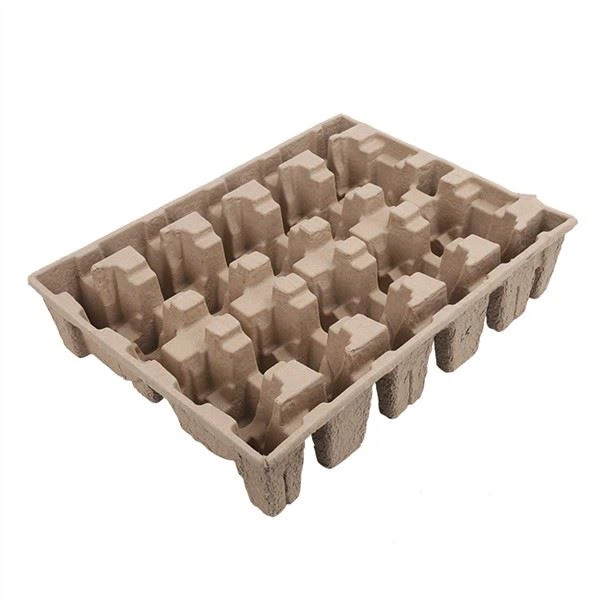
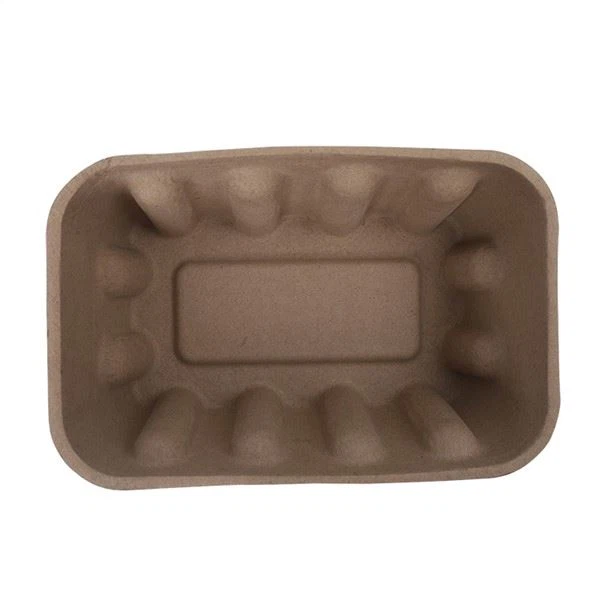
Iepakojuma nozare atrodas lūzuma punktā. Vairāk nekā 70 gadus visā pasaulē dominē vienreizējās lietošanas plastmasas -viegls, lēts, daudzpusīgs - iepakojums, un ikgadējais ražošanas apjoms pieaug no 15 miljoniem tonnu 1964. gadā līdz vairāk nekā 400 miljoniem tonnu mūsdienās. Taču vienreizējās -plastmasas laikmets beidzas. Pieaugošās vides krīzes (okeāna plastmasas piesārņojums, klimata pārmaiņas, resursu izsīkšana), stingrāku noteikumu (plastmasas aizliegumi, EPR likumi, oglekļa cenas), patērētāju cerību maiņa (pieprasījums pēc ilgtspējīgiem, caurspīdīgiem, ētiskiem zīmoliem) un tehnoloģiskās inovācijas (progresīvi plastmasas materiāli, viedais iepakojums, aprites ekonomikas sistēmas) dēļ pasaule pāriet no vienlietojuma iepakojuma uz vienu} {{1}. Un starp visām ilgtspējīgas iepakošanas alternatīvām - papīrs, stikls, metāls, bioplastmasa, atkārtoti lietojamas sistēmas - viens materiāls izceļas kā daudzpusīgākais, mērogojamākais un nākotnei-drošākais: formēta celuloze. Šajā rakstā mēs sniedzam tālredzīgu analīzi par to, kāpēc formētā celuloze ir ilgtspējīga iepakojuma nākotne -, aptverot 12 galvenās tendences, kas veido nozari, tirgus prognozes 2026.-2035. gadam (ar CAGR, reģionālo izaugsmi, segmentu analīzi),{22}}{{23}{2}vienreizējās izmantošanas laika{23}{24}}} zīmoliem ir jādara tagad, lai sagatavotos. Mēs izmantojam datus no lielākajām pētniecības firmām (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte), regulējošām iestādēm (ES, ASV EPA, UNEP) un nozares asociācijām. Neatkarīgi no tā, vai esat zīmola stratēģis, kas plāno ilgtermiņa-iepakošanas stratēģiju, iepirkumu speciālists, kas nodrošina jūsu piegādes ķēdes nākotni, investors, kas novērtē ilgtspējīga iepakojuma tirgu, vai ilgtspējības profesionālis, kas veido biznesa pamatojumu pārmaiņām, šai analīzei vajadzētu sniegt jums ieskatu, kā virzīties uz pāreju.
Lielais attēls: paradigmas maiņa iepakojumā
Pirms iedziļināties konkrētās tendencēs un prognozēs, izveidosim kopainu. Globālajā iepakojuma nozarē notiek paradigmas maiņa - no lineāra modeļa "ņemt-izgatavot-apglabāt" (kurā dominē vienreizējas-izmantošanas plastmasa) uz apļveida modeli "samazināt-atkārtoti izmantot-pārstrādāt-kompostu" (kurā dominē ilgtspējīgi, atjaunojami materiāli). Šī maiņa nav obligāta - to virza četri neatgriezeniski spēki:
- Regulējošais spēks:Valdības visā pasaulē arvien straujāk ievieš plastmasas aizliegumus, EPR likumus, oglekļa cenu noteikšanu, otrreizējās pārstrādes satura pilnvaras un PFAS aizliegumus. Tiek lēsts, ka līdz 2030. gadam 60-70% pasaules iedzīvotāju dzīvos jurisdikcijās, kurās ir noteikti vienreizējas lietošanas plastmasas ierobežojumi — pašlaik ir aptuveni 40%. Atbilstība nav obligāta; tā ir prasība piekļūt tirgum.
- Patērētāju spēks:Patērētāji -, īpaši Z paaudzes un tūkstošgades vecuma -, pieprasa ilgtspējīgu iepakojumu, un viņi balso ar saviem maciņiem. 66% patērētāju apgalvo, ka maksātu vairāk par ilgtspējīgu iepakojumu (Nielsen), un 73% apgalvo, ka mainītu savus patēriņa ieradumus, lai samazinātu ietekmi uz vidi (McKinsey). Zīmoli, kas nepielāgojas, riskē zaudēt tirgus daļu; zīmoli, kas pielāgojas, iegūst konkurences priekšrocības.
- Ekonomiskais spēks:Vienreizējās lietošanas plastmasas -patiesās izmaksas -, tostarp ārējās vides (piesārņojuma attīrīšana, oglekļa emisijas, ekosistēmu bojājumi), veselības izmaksas (mikroplastmasa, ķīmisko vielu iedarbība) un regulējošās izmaksas (EPR maksas, plastmasas nodokļi) -, tiek internalizētas. EPR likumi un plastmasas iepakojuma nodokļi sadārdzina plastmasu, savukārt apjomradīti ietaupījumi un tehnoloģiskās inovācijas padara ilgtspējīgas alternatīvas (tostarp formētu celulozi) lētākas. Izmaksu starpība tuvojas -, un daudzos gadījumos ilgtspējīgas alternatīvas jau ir lētākas, pamatojoties uz kopējām-īpašumtiesību-izmaksām-.
- Tehnoloģiskais spēks:Inovācijas ilgtspējīgā iepakojumā - uzlabotos materiālos (pārklājumi uz bio- bāzes, nanoceluloze, ēdamais iepakojums), viedais iepakojums (QR kodi, sensori, NFC), ražošanas automatizācija (AI, robotika, Rūpniecība 4.0) un aprites ekonomikas sistēmas (kompostēšanas infrastruktūra, atgriešanās{3}}programmas, slēgta-cikla otrreizēja pārstrāde}. Šīs inovācijas padara ilgtspējīgu iepakojumu funkcionālāku, rentablāku{7}}un mērogojamāku nekā jebkad agrāk.
Šie četri spēki saplūst, radot neatgriezenisku pāreju no vienreizējās -plastmasas. Un formēta celuloze - ar tās unikālo ilgtspējības (pārstrādājama, kompostējama, zema oglekļa satura, atjaunojama), daudzpusības (pielāgota 3D formēšana, plašs temperatūras diapazons, pārtikas- nekaitīgums), mērogojamību (pierādīta liela-apjoma ražošana, globāla piegādes ķēde) un izmaksu- unikālo izmaksu, {{7}konkurētspējīgas izmaksas) kombināciju. būt par dominējošo ilgtspējīgu iepakojuma materiālu nākotnē. Apskatīsim 12 galvenās tendences, kas apstiprina šo secinājumu.
1. tendence: globālais plastmasas aizlieguma vilnis paātrinās
Tendence:Vienreizējas -plastmasas lietošanas aizliegumi - īpaši attiecībā uz EPS putuplasta pārtikas iepakojumiem, plastmasas galda piederumiem, salmiņiem, maisītājiem un plāniem plastmasas maisiņiem - visā pasaulē izplatās arvien straujāk. Tas, kas aizsākās ar dažiem vietējiem aizliegumiem 2000. gados (piem., Bangladeša 2002. gadā, Ruanda 2008. gadā), ir kļuvusi par globālu kustību, un valsts, štatu un pilsētu{9}}līmeņa aizliegumi attiecas uz arvien lielāku pasaules iedzīvotāju un ekonomikas daļu.
Dati:
- 2025. gadā vairāk nekā 120 valstis ir ieviesušas kādu no vienreizējās -plastmasas lietošanas aizliegumiem vai ierobežojumiem -, salīdzinot ar aptuveni 60 2018. gadā un aptuveni 30 2015. gadā.
- EPS putu pārtikas iepakojums (atvāžamas, bļodas, krūzes, šķīvji, paplātes) ir aizliegts: visā ES (vienreizējās lietošanas plastmasas direktīva, spēkā no 2021. gada), Kanādā (federālais aizliegums, 2023. gads), Apvienotajā Karalistē (visas četras valstis, 2023. gads), 12+ ASV štatos un {{5} ASV štatos un {{5}0} pilsētās. (valsts aizliegums, 2022), Austrālija (štata-līmeņa aizliegumi, valsts pakāpeniski-atcelšana līdz 2025. gadam), Čīle, Kolumbija, Izraēla, Ruanda, Kenija un daudzas citas.
- Tiek lēsts, ka līdz 2030. gadam 60-70% pasaules iedzīvotāju dzīvos jurisdikcijās ar EPS putu aizliegumiem - un 40–50% ar plašākiem vienreizlietojamo plastmasas galda piederumu aizliegumiem.
- Paredzams, ka ANO Plastmasas līgums (apspriests 2022. -2024. gadā, paredzēts pabeigt 2024. -2025. gadā) noteiks globālus mērķus plastmasas ražošanas samazināšanai, cirkularitātei un piesārņojuma novēršanai, iespējams, līdz 2030.–2040. gadam būtiski samazināt vienreiz lietojamās plastmasas ražošanu.
Kāpēc formētās celulozes priekšrocības:Veidotā celuloze ir visplašāk pieņemtais, mērogojamais un izmaksu{0}}efektīvākais aizliegtā plastmasas/putu pārtikas iepakojuma aizstājējs. Praktiski visās jurisdikcijās ar putu/plastmasas aizliegumiem formēta celuloze ir skaidri norādīta kā pieņemams aizstājējs -, un daudzos gadījumos tā ir dominējošā aizstājēja (sastāv no 50–70% no nomaiņas apjoma). Paplašinoties aizliegumiem, adresējamais formētās celulozes tirgus proporcionāli pieaug.
Prognoze:Pasaules plastmasas aizlieguma vilnis izraisīs 15-20% CAGR veidņotās celulozes pārtikas produktu iepakojumā līdz 2030 - ar straujāko izaugsmi reģionos, kuros tiek ieviesti jauni aizliegumi (Dienvidaustrumāzija, Latīņamerika, Tuvie Austrumi, Āfrika). Līdz 2035. gadam EPS putu pārtikas iepakojums tiks efektīvi likvidēts visā pasaulē — to galvenokārt aizstāj ar formētu celulozi (un mazākā mērā kartonu, alumīniju un atkārtoti lietojamām sistēmām).
2. tendence: paplašināta ražotāja atbildība (EPR) kļūst globāla
Tendence:Paplašinātās ražotāja atbildības (EPR) likumi -, kas nosaka ražotājus finansiāli atbildīgus par sava iepakojuma --lietotāja ekspluatācijas beigām -, izplatās visā pasaulē. EPR novirza izmaksas par iepakojuma atkritumu apsaimniekošanu no nodokļu maksātājiem uz ražotājiem, radot tiešu finansiālu stimulu ražotājiem samazināt iepakojumu, izmantot pārstrādājamus/kompostējamus materiālus un izstrādāt cirkulāri. EPR parasti ietver arī eko-modulāciju -, kur maksas atšķiras atkarībā no materiāla (plastmasas=augstas, papīra=zemas maksas, kompostējamais=zemākās maksas) -, radot spēcīgu finansiālu stimulu pāriet no plastmasas uz ilgtspējīgiem materiāliem, piemēram, veidņu celulozi.
Dati:
- No 2025. gada EPR iepakojumam tiek ieviests: visā ES (Iepakojuma un iepakojuma atkritumu direktīva, kas tiek pastiprināta ar jauno PPWR), Kanādā (federālā un provincē), Apvienotajā Karalistē (Anglija, Skotija, Velsa, NI - pilna EPR no 2024. gada-2025. gada shēma), 6. līmenis no 2025. gada,{{ Zēlande, Japāna, Dienvidkoreja, 5+ ASV štati (Kalifornija, Oregona, Meina, Kolorādo, Merilenda — apsverot vairāk štatu), Čīle, Kolumbija un vairākas citas valstis.
- Tiek lēsts, ka līdz 2030. gadam aptuveni 50-60% pasaules iedzīvotāju dzīvos jurisdikcijās ar EPR iepakojumu — šis ir aptuveni 30% pašlaik.
- Tipiskas EPR maksas atšķirības (par kg): papīrs/kartons=0,05–0,15 €/kg; plastmasa=0,30–0,80 €/kg; EPS putas=€ 0,40-1,00/kg (augstākais, pateicoties zemam pārstrādes līmenim un lielai ietekmei uz vidi); stikls=0,10-0,30 €/kg; alumīnijs=0,20–0,50 €/kg (bet augsta pārstrādes vērtība kompensē maksu).
- Tipiskam ēdināšanas pakalpojumam (10 g iepakojuma svars) EPR maksas starpība starp plastmasu (0,50 €/kg) un papīra/formētās celulozes (0,10 €/kg) ir 0,004 eiro par vienību - jeb 4000 eiro par miljonu vienību. Liela apjoma zīmoliem (vairāk nekā 100 miljoni vienību gadā) tas ir 400 eiro000+ gadā tikai EPR maksas ietaupījums.
Kāpēc formētās celulozes priekšrocības:Formai celulozei (klasificēta kā papīrs/celuloze) ir viszemākās EPR maksas no visiem iepakojuma materiāliem -, jo papīram ir visaugstākais pārstrādes līmenis (60-70% visā pasaulē, 80{5}}92% gofrētajam) un vismazākā ietekme uz vidi. EPR ekomodulācija rada tiešu finansiālu stimulu zīmoliem pāriet no plastmasas (augstas maksas) uz formētu celulozi (zemas maksas) — un, EPR paplašinās visā pasaulē, šis stimuls kļūst universāls.
Prognoze:Globālā EPR paplašināšanās veicinās 10-15% CAGR liešanas celulozes ieviešanu visos iepakojuma segmentos (ne tikai ēdināšanas pakalpojumu) līdz 2030 -, jo zīmoli visā pasaulē cenšas samazināt EPR maksas. Līdz 2035. gadam EPR būs norma lielākajā daļā lielāko ekonomiku, un formētā celuloze būs noklusējuma izvēle zīmoliem, kuri meklē zemākās EPR izmaksas.
3. tendence: oglekļa cenas un neto-nulles mērķa virzība materiālu maiņai
Tendence:Oglekļa cenas -, izmantojot oglekļa nodokļus, ierobežojumus-un-tirdzniecības sistēmas vai korporāciju iekšējo oglekļa cenu noteikšanu -, sadārdzina augstas-oglekļa materiālus (plastmasu, alumīniju, neapstrādātu stiklu), savukārt zema-oglekļa materiāli (formēta celuloze, pārstrādāts papīrs) iegūst izmaksu priekšrocības. Vienlaikus tūkstošiem korporāciju ir noteikušas neto-nulles mērķus (zinātniskos-mērķus, RE100 utt.) -, un iepakojums ir nozīmīgs vairuma uzņēmumu 3. sfēras emisiju veicinātājs. Pāreja uz iepakojumu ar zemu-oglekļa saturu (piemēram, formētu celulozi) ir viens no ietekmīgākajiem un izmaksu
Dati:
- No 2025. gada oglekļa cenas noteikšana ir ieviesta aptuveni 70 jurisdikcijās (valstīs, štatos, reģionos) -, aptverot aptuveni 25% no globālajām SEG emisijām. Oglekļa cenas svārstās no USD 5 par tonnu (Ķīna) līdz USD 100+ par tonnu (ES ETS, Zviedrija, Šveice). ES CBAM (oglekļa robežu regulēšanas mehānisms, spēkā no 2026. gada) paplašinās oglekļa cenas uz importētajām precēm -, tostarp iepakojumu.
- Vairāk nekā 4000 uzņēmumu ir noteikuši zinātniski{2}}pamatotus mērķus (SBTi) -, un vairāk nekā 1000 uzņēmumu ir noteikuši neto-nulles mērķus. Šie uzņēmumi veido aptuveni 30% no pasaules IKP, un uz tiem arvien vairāk tiek izdarīts investoru, regulatoru un patērētāju spiediens, lai tie sasniegtu savus mērķus.
- Iepakojums parasti rada 10-30% no patēriņa preču uzņēmuma 3. apgabala emisijām -, tāpēc tas ir īpaši prioritārs oglekļa samazināšanas joma.
- Oglekļa pēdas nospiedumu salīdzinājums (uz kg materiāla): formēta celuloze (bagasse)=0.3-0.8 kg CO2e; formēta celuloze (pārstrādāts papīrs)=0.5-1.2 kg CO2e; PET (pārstrādāts)=1.5-2.5 kg CO2e; PP=1.5-3.0 kg CO2e; PS/EPS=2.0-3.5 kg CO2e; alumīnijs (pārstrādāts)=0.5-2.0 kg CO2e (jauns=8-15 kg CO2e); stikls (pārstrādāts)=0.8-1.5 kg CO2e (bet lielas=lielas transporta emisijas).
- Pārejot no plastmasas uz formētu celulozi, iepakojuma oglekļa pēdas nospiedums parasti tiek samazināts par 50-80% -, kas ir viens no lielākajiem oglekļa emisiju samazināšanas pasākumiem, kas pieejami patēriņa preču uzņēmumiem.
Kāpēc formētās celulozes priekšrocības:Veidotās celulozes oglekļa pēdas nospiedums ir viens no zemākajiem iepakojuma materiāliem par - 40-90% zemāks nekā plastmasai, EPS putām vai jaunajam alumīnijam. Uzņēmumiem ar neto-nulles mērķi pāreja uz formēto celulozi ir ļoti-ietekmīga, rentabla-oglekļa samazināšanas stratēģija -, un, paplašinoties oglekļa cenām (un cenām pieaugot), pieaug finansiālais stimuls.
Prognoze:Oglekļa cenas un neto-nulles mērķi veicinās 12-18% CAGR liešanas celulozes ieviešanā lielos patēriņa preču uzņēmumos, izmantojot 2030 -, jo šie uzņēmumi cenšas samazināt 3. sfēras emisijas un ievērot oglekļa cenas. Līdz 2035. gadam oglekļa cenas attieksies uz aptuveni 50% no globālajām emisijām -, un zema-oglekļa satura iepakojums (tostarp formētā celulozes) būs noklusējuma iestatījums uzņēmumiem, kuru neto nulles mērķi.
4. tendence: aprites ekonomika virzās no koncepcijas uz realitāti
Tendence:Aprites ekonomika - ekonomiska sistēma, kas izstrādāta, lai novērstu atkritumus un saglabātu materiālu izmantošanu -, pāriet no konceptuāla ietvara uz praktisku realitāti, ko virza regulējums (ES aprites ekonomikas rīcības plāns, nacionālās aprites ekonomikas stratēģijas), korporatīvās saistības (aprites ekonomikas mērķi, iepakojuma pārstrādes mērķi) un ieguldījumi infrastruktūrā (kompostēšanas iekārtas, uzlabota pārstrāde, atpakaļņemšanas programmas{{2}). Aprites ekonomikā iepakojums ir paredzēts atkārtotai izmantošanai, otrreizējai pārstrādei vai kompostēšanai -, un vienreizējas-lietošanas, nepārstrādājamais, ne-kompostējamais iepakojums (tāpat kā lielākā daļa plastmasas) tiek pakāpeniski izbeigts. Formētā celuloze -, kas ir pilnībā pārstrādājama (papīra straume) un kompostējama (mājās un rūpniecībā) - ir parauga apaļais iepakojuma materiāls.
Dati:
- ES Aprites ekonomikas rīcības plānā (2020. gada atjauninājums) ir noteikti mērķi: 100% pārstrādājams vai atkārtoti lietojams iepakojums līdz 2030. gadam, minimālais otrreizējās pārstrādes saturs (10-35% plastmasas iepakojumam līdz 2030. gadam), iepakojuma atkritumu samazināšana (15% līdz 2030. gadam, 25% līdz 2040. gadam obligātajam bioloģiskajam iepakojumam). Jaunā PPWR (Iepakojuma un iepakojuma atkritumu regula, paredzēts 2024.–2025. gadam) daudzus no šiem mērķiem kodificēs saistošos tiesību aktos.
- Daudzas valstis ir noteikušas nacionālos aprites ekonomikas mērķus -, tostarp Japānā (Circular Economy Vision 2030), Ķīnu (Aprites ekonomikas veicināšanas likums, 14. piecā-gada plāns), Kanādu (2030. gada plānu bez plastmasas atkritumiem), Austrāliju (nacionālie iepakojuma mērķi 2025. gadam) un ASV (2025. gada nacionālie iepakojuma mērķi) un ASV (O. līmenis, štats, u.c.).
- Globālā kompostēšanas infrastruktūra paplašinās - rūpnieciskās kompostēšanas jauda pieauga par 8–10% gadā no 2018. līdz 2025. gadam, un mājas kompostēšana strauji pieaug (patērētāju intereses un pašvaldību programmu dēļ). Paredzams, ka līdz 2030. gadam rūpnieciskā kompostēšana būs pieejama 30–40 % pasaules iedzīvotāju (salīdzinājumā ar aptuveni 20 % šodien).
- Papīra pārstrādes infrastruktūra jau ir labi-izveidota visā pasaulē - ar 60-70% pārstrādes līmeni (un 80–92% gofrētajam). Formētā celuloze ir pilnībā savietojama ar esošo papīra pārstrādes infrastruktūru – pārstrādei nav nepieciešama jauna infrastruktūra.
Kāpēc formētās celulozes priekšrocības:Formētā celuloze ir parauga cirkulārais iepakojuma materiāls - tas ir izgatavots no otrreizēji pārstrādātiem vai atjaunojamiem materiāliem, pilnībā pārstrādājams standarta papīra plūsmās (nav nepieciešama jauna infrastruktūra) un kompostējama gan mājas, gan rūpnieciskajā kompostācijā (noslēdzot cilpu). Aprites ekonomikā, kur iepakojumam jābūt otrreiz pārstrādājamam vai kompostējamam, formēta celuloze ir viens no nedaudzajiem materiāliem, kas atbilst abiem kritērijiem -, un vienīgais pielāgotās-formas aizsargiepakojuma materiāls, kas atbilst abiem kritērijiem.
Prognoze:Pāreja uz aprites ekonomiku veicinās 10-15% CAGR liešanas celulozes ieviešanā līdz 2030 -, jo zīmoli meklē iepakojumu, kas atbilst aprites prasībām (pārstrādājams, kompostējams, atjaunojams). Līdz 2035. gadam aprites ekonomikas noteikumi noteiks, ka praktiski visiem iepakojumiem jābūt pārstrādājamiem vai kompostējamiem, un formēta celuloze būs viens no dominējošajiem materiāliem, kas atbilst šai prasībai.
5. tendence: uzlaboti materiāli un pārklājumi paplašina formētās celulozes iespējas
Tendence:Inovācijas materiālzinātnē paplašina formētās celulozes iespējas -, pārvarot tradicionālos ierobežojumus (mitruma/tauku izturība, karstuma blīvēšana, skābekļa barjera, virsmas gludums) un ļaujot izmantot jaunus lietojumus (MAP iepakojums, ilgi -glabājas-pārtika, šķidruma tvertnes, augstākās kvalitātes patēriņa preces). Uzlaboti pārklājumi (bio-bāze, nanoceluloze, daudzslāņu barjeru sistēmas), jauni šķiedru avoti (kviešu salmi, bambuss, kaņepes, lauksaimniecības blakusprodukti) un kompozītmateriāli (formēta celuloze + bio-polimēri) padara formēto celulozi funkcionālāku, izturīgāku un daudzpusīgāku nekā jebkad agrāk.
Dati:
- PFAS{0}}bezmaksas pārklājumi:PFAS pārklājumu fāze-atcelšana (veselības/regulatīvu apsvērumu dēļ) ir paātrinājusi inovācijas PFAS-bezošās alternatīvās -, tostarp uz ūdens-bāzes akrila, stirola-akrila, PLA, bio-bāzes (ciete, hitozāns, koceluloze un šellaka). Mūsdienu PFAS-bezmaksas pārklājumi atbilst vai pārsniedz PFAS pārklājuma veiktspēju lielākajai daļai lietojumu -, un tehnoloģija turpina uzlaboties.
- Barjeras pārklājumi:Jauni vairāku -slāņu barjerpārklājumi (piem., formēta masa + PVOH skābekļa barjera + akrila ūdens barjera + PLA siltuma-blīvējuma slānis) nodrošina formētu celulozi modificētas atmosfēras iepakojumam (MAP) un -ilgi glabājas-pārtikas - lietojumiem, kas iepriekš tika ierobežoti ar plastmasu vai alumīniju. Lai gan šīs tehnoloģijas joprojām parādās, ir paredzams, ka tās tiks komercializētas līdz 2028.–2030. gadam.
- Nanoceluloze:Celulozes nanokristāli (CNC) un celulozes nanofibrils (CNF) -, kas iegūti no koksnes vai lauksaimniecības šķiedrām - tiek izmantoti kā pārklājumi un piedevas, lai uzlabotu formētās celulozes izturību, barjeras īpašības un virsmas gludumu. Nanocelulozes pārklājumi var palielināt stiepes izturību par 30{5}}50% un samazināt ūdens uzsūkšanos par 50–70%, vienlaikus pilnībā pārstrādājami un kompostējami.
- Ēdamie pārklājumi:Pārtikas iepakojumam - tiek izstrādāti ēdami pārklājumi, kas izgatavoti no pārtikas{0}}materiāliem (jūraszālēm, cietes, olbaltumvielām, bišu vaska), kas ļauj iepakojumu lietot kopā ar pārtiku (pilnībā novēršot atkritumus). Kaut arī ēdamie pārklājumi vēl ir agrīnā stadijā, līdz 2030.–2035. gadam pārtikas pārklājumi varētu mainīt vienas porcijas pārtikas iepakojumu.
- Jauni šķiedras avoti:Alternatīvu šķiedrvielu avotu - kviešu salmi, rīsu salmi, bambuss, kaņepes, kenafs, miskanti un lauksaimniecības blakusprodukti - komercializācija paplašina piegādes bāzi un samazina izmaksas. Šīm šķiedrām ir dažādi veiktspējas raksturlielumi (stiprums, gludums, krāsa) un ilgtspējības stāsti -, kas nodrošina pielāgotākus liešanas celulozes risinājumus.
Kāpēc formētās celulozes priekšrocības:Uzlabotie materiāli un pārklājumi pārvar veidnēs izmantotās celulozes tradicionālos ierobežojumus -, ļaujot tai konkurēt ar plastmasu lietojumos, kur tas iepriekš nevarēja (MAP, -ilgs{2}}uzglabāšanas laiks{2}}pārtika, šķidruma tvertnes, augstas-barjeras lietojumi). Tā kā šīs tehnoloģijas attīstās un paplašinās, formētās celulozes adresējamais tirgus ievērojami - paplašinās, sākot no ēdināšanas un aizsargiepakojuma līdz praktiski visiem patērētāju iepakojuma segmentiem.
Prognoze:Uzlaboti materiāli un pārklājumi paplašinās liešanas celulozes adresējamo tirgu par 30-50% par 2030 - un 100-150% par 2035 -, ļaujot iekļūt augstas-barjeras, gara{8}}glabāšanas-lietotnēs un šķidrā iepakojuma lietojumos. Paredzams, ka augstas barjeras veidnes celulozes segments pieaugs par 25–30% CAGR, izmantojot 2035 - visstraujāk augošo veidnes celulozes tirgus segmentu.
6. tendence: vieda un inteliģenta iepakojuma integrācija
Tendence:Viedais iepakojums - iepakojums, kas nodrošina papildu funkcionalitāti papildus pamata ierobežojumam (piemēram, informācija, izsekošana, uztveršana, mijiedarbība) - strauji pieaug, ko veicina sensoru izmaksu samazināšanās, IoT savienojamība, patērētāju pieprasījums pēc pārredzamības un zīmola vēlme iesaistīties. Forma celuloze ir ideāls substrāts viedajam iepakojumam - to var drukāt ar vadošām tinti, iestrādāt QR kodus/NFC tagus un integrēt ar sensoriem -, vienlaikus saglabājot ilgtspējīgu un otrreizēju pārstrādi. Tā kā viedais iepakojums kļūst par galveno, veidnes celulozes saderība ar viedajām tehnoloģijām būs konkurences priekšrocība.
Dati:
- Tiek prognozēts, ka globālais viedā iepakojuma tirgus pieaugs no ~25 miljardiem $ 2023. gadā līdz 45-60 miljardiem ASV dolāru līdz 2030. gadam (CAGR 8–12%) un līdz 2035. gadam — 80–120 miljardiem ASV dolāru.
- QR koda iesaiņošana jau ir plaši izplatīta - 60%+ patērētāju ir skenējuši QR kodu uz iepakojuma, un vairāk nekā 70 % saka, ka QR kodi palielina viņu uzticību zīmolam (Nielsen, 2023). QR kodi uz formētās celulozes var sniegt: otrreizējās pārstrādes/kompostēšanas instrukcijas, informāciju par produktu izcelsmi/iegūšanu, informāciju par uzturvērtību, zīmola stāstījumu, reklāmas piedāvājumus un klientu atsauksmju kanālus.
- NFC (tuva darbības lauka komunikācijas) tagu izmaksas samazinās (no USD 0,50 par tagu 2018. gadā līdz USD 0,10-0,20 par tagu 2025. gadā, prognozēts, ka līdz 2030. gadam — USD 0,05-0,10) -, kas nodrošina masveida ieviešanu{10}}. NFC tagi uz formētās celulozes var nodrošināt: produkta autentifikāciju (pretviltošanas), interaktīvu zīmola pieredzi, bezkontakta maksājumus un reāllaika informāciju par produktu.
- Aktīvais un inteliģentais iepakojums -, tostarp laika{1}}temperatūras indikatori (TTI), svaiguma sensori, gāzes sensori un pretmikrobu pārklājumi - pieaug par 15–20% CAGR. Šīs tehnoloģijas var integrēt formētajā celulozē (piemēram, TTI etiķetes uz formētās celulozes pārtikas paplātēm, pretmikrobu pārklājumi uz formētās celulozes pārtikas konteineriem), lai pagarinātu glabāšanas laiku, samazinātu pārtikas atkritumus un uzlabotu pārtikas nekaitīgumu.
- Vadītspējīgas tintes (sudraba, vara, oglekļa) var drukāt uz formētas celulozes, lai izveidotu: skārienjutīgu{0}} iepakojumu, LED indikatorus, RFID antenas un vienkāršas elektroniskās shēmas. Kamēr joprojām parādās, drukātā elektronika uz formētas celulozes varētu nodrošināt inovatīvu interaktīvu iepakojumu līdz 2030.–2035. gadam.
Kāpēc formētās celulozes priekšrocības:Formētā celuloze ir pilnībā saderīga ar viedajām iepakošanas tehnoloģijām - QR kodus, NFC atzīmes, sensorus un vadošās tintes var integrēt veidnē, neapdraudot tās pārstrādājamību vai kompostējamību (atšķirībā no plastmasas, kur elektroniskie komponenti var sarežģīt pārstrādi). Tā kā viedais iepakojums kļūst par galveno, zīmoli meklēs ilgtspējīgus substrātus, kas atbalsta viedo funkcionalitāti -, un formēta celuloze ir unikālā stāvoklī, lai nodrošinātu abus.
Prognoze:Viedā iepakojuma integrācija nodrošinās 8-12% CAGR vērtības-pievienoto veidņu celulozes produktu (ar QR kodiem, NFC, sensoriem) līdz 2030 - un 15–20% līdz 2035. gadam. Līdz 2035. gadam 30–40% veidņotās celulozes pārtikas iepakojuma ietvers kaut kādu viedo funkcionalitāti, salīdzinot ar 0 % šodien (-QR).
7. tendence: Automatizācija un rūpniecība 4.0 Samaziniet izmaksas un uzlabojiet kvalitāti
Tendence:Automatizācijas un rūpniecības 4.0 tehnoloģijas - robotika, AI/mašīnredze, IoT sensori, paredzamā apkope, digitālie dvīņi - pārveido formētās celulozes ražošanu, samazina izmaksas, uzlabo kvalitāti un palielina mērogojamību. Lai gan formētās celulozes ražošana vēsturiski ir bijusi darbietilpīgāka- nekā plastmasas ražošana, automatizācija samazina atstarpi -, padarot formēto celulozi dārgāku-konkurētspējīgu ar plastmasu lielos apjomos. Tajā pašā laikā AI{8}}darbinātā kvalitātes pārbaude un procesa optimizācija uzlabo produktu konsekvenci un samazina lūžņu daudzumu -, kas ir būtiski liela{10}}apjoma, augstas kvalitātes{11}}lietojumprogrammām.
Dati:
- Robotu automatizācija:Robotus arvien vairāk izmanto: produktu apstrādei (pārvietošanai no formēšanas uz žāvēšanu uz pārklāšanu un apgriešanu), sakraušanai/palešu novietošanai, kvalitātes pārbaudei un iepakošanai. Robotizētā automatizācija samazina darbaspēka izmaksas par 30-50% un palielina ražošanas efektivitāti par 15-25%.
- AI/mašīnredzes kvalitātes pārbaude:AI-darbināmas kameru sistēmas var pārbaudīt 100% produktu, vai tiem nav defektu (plīsumi, caurumi, deformācija, krāsas maiņa, pārklājuma defekti, izmēru neprecizitāte) ražošanas līnijas ātrumā - ar lielāku precizitāti un konsekvenci nekā cilvēku inspektori. AI pārbaude samazina defektu skaitu par 50-70% un samazina metāllūžņu daudzumu par 20-30%.
- IoT sensori un procesa uzraudzība:IoT sensori uzrauga kritiskos procesa parametrus (celulozes konsistenci, pH, vakuuma spiedienu, žāvēšanas temperatūru, pārklājuma svaru, mitruma saturu) reāllaikā--, nodrošinot stingru procesa kontroli un ātru reakciju uz novirzēm. IoT uzraudzība samazina procesa mainīgumu par 30-50% un uzlabo produkta konsistenci.
- Prognozējošā apkope:AI algoritmi analizē aprīkojuma datus (vibrāciju, temperatūru, enerģijas patēriņu), lai paredzētu iekārtu kļūmes, pirms tās rodas, - samazinot neplānotas dīkstāves par 40–60% un pagarinot aprīkojuma kalpošanas laiku par 15–25%.
- Digitālie dvīņi:Ražošanas līniju (un atsevišķu produktu) digitālās kopijas ļauj virtuāli optimizēt procesa parametrus, dizainu un kvalitāti, - par 30–50% samazinot izmēģinājuma-un-kļūdas un laiku--jaunu produktu tirgū.
- Ietekme uz izmaksām:Paredzams, ka automatizācija un rūpniecība 4.0 samazinās formētās celulozes ražošanas izmaksas par 20-30% par 2030 - un par 35–45%, 2035 - padarot formēto celulozi arvien konkurētspējīgāku ar plastmasu (pat pirms tiek ņemtas vērā EPR maksas un oglekļa cenas).
Kāpēc formētās celulozes priekšrocības:Automatizācija un rūpniecība 4.0 pievēršas formētās celulozes vēsturiskajām izmaksām un kvalitātes trūkumiem salīdzinājumā ar plastmasu -, samazinot darbaspēka izmaksas, uzlabojot konsistenci un palielinot mērogojamību. Tā kā šīs tehnoloģijas attīstās un paplašinās, veidnes celulozes izmaksu atšķirības ar plastmasu turpinās samazināties -, un daudzos lietojumos formētā celuloze kļūs lētāka nekā plastmasa, rēķinot uz vienu vienību (pat bez EPR/oglekļa stimuliem).
Prognoze:Automatizācija un rūpniecība 4.0 samazinās formētās celulozes ražošanas izmaksas par 20-30%, 2030 - panākot 10-15% CAGR liela-apjoma lietās celulozes ieviešanā (uzlabojoties izmaksu konkurētspējai). Līdz 2035. gadam automatizētā formētās celulozes ražošana būs izmaksu ziņā konkurētspējīga ar plastmasu lielākajā daļā lietojumu — un lētāka, ja tiek iekļautas EPR/oglekļa izmaksas.
8. tendence: Premium un luksusa iepakojums aptver formētu celulozi
Tendence:Formētās masas -, kas kādreiz tika uzskatītas par lētu, funkcionālu materiālu olu kastītēm un rūpnieciskajām paplātēm, - augstākās klases un luksusa zīmoli arvien vairāk izmanto augstas kvalitātes-iepakojumam. Termoformētu (slapjo-presētu) celulozi ar gludu samtam līdzīgu virsmu, pielāgotām krāsām, reljefu/iespiedumu un izcilu estētiku luksusa zīmoli izmanto kosmētikas, smaržu, juvelierizstrādājumu, pulksteņu, vīna/spirtu, elektronikas un dāvanu komplektu ražošanā. Šo “eko-luksusa” tendenci nosaka: patērētāju pieprasījums pēc ilgtspējīgas luksusa, zīmolu vēlme pēc diferenciācijas, regulējuma spiediens (pat luksusa zīmoli saskaras ar plastmasas aizliegumiem/EPR) un tehnoloģiju attīstība (termoformēšana nodrošina izcilu estētiku).
Dati:
- Pasaules luksusa iepakojuma tirgus ir aptuveni 20 ${2}}25 miljardi (2023. gadā) -, un ilgtspējīgs luksusa iepakojuma segments ir visstraujāk augošais segments (CAGR — 12–15% līdz 2030. gadam).
- Augstākās kvalitātes/termoformēta celulozes celuloze ir visstraujāk{0}}augošais veidnes celulozes tirgus segments - CAGR 15-20% līdz 2030. gadam (salīdzinājumā ar . 8-10% standarta pārneses formā).
- Galvenie luksusa zīmoli, kas izmanto veidņu mīkstumu, ir: L'Oréal, Estée Lauder, Sephora (kosmētika/smaržas); Apple, Samsung (elektronika); Tiffany & Co., Rolex, Cartier (rotaslietu/pulksteņu - testēšana/pilotēšana); augstākās kvalitātes vīnu/stipra alkohola zīmoli; luksusa dāvanu zīmoli; un augstākās klases viesnīcu/restorānu zīmoli-.
- Patērētāju pētījumi liecina, ka vairāk nekā 70% luksusa patērētāju apgalvo, ka ilgtspējīgs iepakojums palielina viņu priekšstatu par luksusa zīmolu -, un vairāk nekā 60% apgalvo, ka viņi maksātu vairāk par luksusa produktiem ar ilgtspējīgu iepakojumu (McKinsey, 2023). Ilgtspējīgs iepakojums vairs nav "maiņa-" luksusam, - tas ir uzlabojums.
- Termoformēta celuloze piedāvā augstākās klases funkcijas, kas konkurē ar luksusa plastmasu/kartonu: gluda samta{0}}līdzīga virsma (abās pusēs), pielāgota-krāsu krāsošana (pret skrāpējumiem-izturīga krāsa), reljefs/iespiedums (taustītie logotipi/raksti), augstas-dimensiju un kvalitatīva ofseta druka (digitālā drukāšana) pielaides (±0,2-0,5 mm).
Kāpēc formētās celulozes priekšrocības:Termoformēta celuloze piedāvā unikālu augstākās kvalitātes estētikas un ilgtspējības kombināciju -, kas ļauj luksusa zīmoliem atšķirties, vienlaikus sasniedzot ilgtspējības mērķus. Pieaugot "eko-luksusa" tendencei, formēta celuloze kļūs par noklusējuma augstākās klases iepakojuma materiālu luksusa zīmoliem -, aizstājot plastmasu (kas arvien vairāk tiek uzskatīta par "lētu" un videi kaitīgu) un pat kartonu (kam trūkst formētās celulozes 3D formējamības un izcilas taustes kvalitātes).
Prognoze:Augstākās kvalitātes/termoformēta celuloze pieaugs par 15-20% CAGR līdz 2030 - un par 12–15% līdz 2035 -, līdz 2035. gadam kļūstot par 5–8 miljardu dolāru tirgu. Līdz 2035. gadam 40–50% luksusa patēriņa preču iepakojuma tiks izmantota formētā celuloze (no aptuveni 10% šobrīd dominējošais materiāls).
9. tendence: E-komercija un DTC zīmoli veicina pieprasījumu pēc aizsargājoša iepakojuma
Tendence:E-komercijas un tiešās-patērētāju (DTC) zīmolu - pieaugums, ko paātrināja COVID-19 pandēmija un kas turpina pieaugt par 10-15% gadā -, veicina pieprasījumu pēc ilgtspējīga iepakojuma, kas var izturēt un izturēt. Tradicionālie e-komercijas aizsargiepakojumi (EPS putas, gaisa spilveni, burbuļplēve, putu zemesrieksti) tiek arvien vairāk aizliegti vai ierobežoti -, un zīmoli meklē ilgtspējīgas alternatīvas. Formēta celuloze - ar pielāgotu 3D formu, izcilu amortizāciju un pilnīgu pārstrādājamību/kompostējamību ir ideāls ilgtspējīgs aizsargiepakojums e-komercijai.
Dati:
- Globālās e-komercijas pārdošanas apjoms pieauga no ~3,5 triljoniem ASV dolāru 2019. gadā līdz ~5,5-6,0 triljoniem ASV dolāru 2023 -, un tiek prognozēts, ka līdz 2027. gadam tas sasniegs 8-10 triljonus ASV dolāru (CAGR 10–12%). E-komercija tagad veido ~ 20% no pasaules mazumtirdzniecības pārdošanas apjoma — vairāk nekā 10% 2019. gadā.
- DTC zīmoli -, kas tiek pārdoti tieši patērētājiem, izmantojot e-komerciju -, ir visstraujāk-augošais mazumtirdzniecības segments (CAGR 15-20% līdz 2030. gadam). DTC zīmoli bieži vien ir balstīti uz misiju-, uz ilgtspējību- un ir digitāli vietējie, padarot tos par agrīniem ilgtspējīga iepakojuma ieviesējiem.
- E-komercijas iepakojumam ir unikālas prasības: jāiztur vairāki apstrādes posmi (noliktava → pārvadātājs → pēdējā-jūdze → patērētājs), mainīga temperatūra/mitrums, kritumi/trieciens (vidējā e-komercijas iepakojuma pieredze nosūtīšanas laikā ir 5-10 pilieni) un automatizēta šķirošana. Aizsargājošam iepakojumam ir izšķiroša nozīme, lai novērstu produkta bojājumus (kas e-komercijas zīmoliem maksā 50–100 miljardus ASV dolāru gadā par atgriešanu/maiņu).
- Tradicionālais e-komercijas aizsargiepakojums (EPS putas, gaisa spilveni, burbuļplēve, putu zemesrieksti) ir: (a) arvien vairāk aizliegts (EPS putas 120+ jurisdikcijās), (b) nav pārstrādājams (lielākā daļa plastmasas aizsargiepakojuma netiek pieņemti otrreizējā pārstrādē pie apmales), (c) videi kaitīgs un videi kaitīgs (plastmasas negatīvs) (60%+ saka, ka viņiem nepatīk saņemt plastmasas aizsargiepakojumu).
- Formas celulozes e{0}}komercijas aizsargiepakojums -, tostarp pielāgoti ieliktņi, stūru aizsargi, malu aizsargi, paplātes un atvāžamais apvalks - piedāvā: pielāgotu 3D formu (precīzi atbilst katram produktam), lielisku amortizāciju (salīdzināms ar EPS putām daudzos lietojumos), pilnīgu pārstrādājamību (papīra straume), izcilu kompostēšanas iespēju un pielāgotu virsmu. zīmola veidošana).
Kāpēc formētās celulozes priekšrocības:E-komercijas un DTC zīmoli ir ideāli klienti lietam celulozes aizsargiepakojumam -, tie augstu vērtē ilgtspējību (zīmola atšķirību, patērētāju pieprasījumu), pielāgotu veidošanu (produkta-specifiska aizsardzība) un izcilu izsaiņošanu (zīmola pieredze). Tā kā e-komercija turpina augt un plastmasas aizsargiepakojums tiek arvien vairāk aizliegts/ierobežots, formēta celuloze kļūs par noklusējuma ilgtspējīgu aizsargiepakojumu e-komercijai.
Prognoze:E-komercijas/veidotās celulozes aizsargiepakojums pieaugs par 15-20% CAGR līdz 2030 - un par 12-15% līdz 2035 - līdz 2035. gadam, kļūstot par 4-6 miljardu ASV dolāru tirgu. Līdz 2035. gadam 50–60% aizsargiepakojuma tiks izmantoti no ilgtspējīgas celulozes vai cita e-pakojuma. ~15% šodien) - ar formētu celulozi kā dominējošo pasūtījuma formas aizsargmateriālu.
10. tendence: pārtikas atkritumu samazināšana un pagarināts glabāšanas laiks
Tendence:Pārtikas izšķērdēšana ir globāla krīze - Ik gadu tiek izšķērdēti aptuveni 1,3 miljardi tonnu pārtikas (1/3 no visas saražotās pārtikas), kas rada aptuveni 8-10% no globālajām SEG emisijām un globālajai ekonomikai izmaksā ~1 triljonu ASV dolāru gadā. Iepakojumam ir izšķiroša nozīme pārtikas atkritumu samazināšanā -, aizsargājot pārtiku transportēšanas/uzglabāšanas laikā, pagarinot glabāšanas laiku un sniedzot informāciju par svaigumu. Veidota celuloze - ar savu dabisko elpojamību (ko var regulēt ar pārklājumiem), temperatūras noturību (saldētavai-pret-krāsni) un saderību ar aktīvo/viedo iepakojumu (pretmikrobu pārklājumi, svaiguma sensori, MAP) var palīdzēt samazināt pārtikas izšķērdēšanu, vienlaikus saglabājot ilgtspējīgu darbību. Tā kā pārtikas atkritumu samazināšana kļūst par globālu prioritāti (ANO SDG 12.3: uz pusi samazināt pārtikas atkritumus līdz 2030. gadam), formētās celulozes loma pārtikas saglabāšanā pieaugs.
Dati:
- Pasaules pārtikas atkritumi: ~1,3 miljardi tonnu gadā (1/3 no visas saražotās pārtikas), aptuveni 40% rodas piegādes ķēdē (pēc ražas novākšanas, transportēšana, uzglabāšana, mazumtirdzniecība) un ~60% patērētāju līmenī. Pārtikas atkritumi rada ~8-10% no globālajām SEG emisijām (ja pārtikas atkritumi būtu valsts, tā būtu 3. lielākā emisiju radītāja aiz ASV un Ķīnas).
- ANO ilgtspējīgas attīstības 12.3. mērķis: “Līdz 2030. gadam uz pusi samazināt pārtikas atkritumus pasaulē uz vienu iedzīvotāju mazumtirdzniecības un patērētāju līmenī un samazināt pārtikas zudumus ražošanas un piegādes ķēdēs, tostarp pēc ražas novākšanas. Daudzas valstis un uzņēmumi ir noteikuši mērķus, kas ir saskaņoti ar SDG 12.3.
- Iepakojums var samazināt pārtikas izšķērdēšanu par 20-50% (atkarībā no pārtikas veida un iepakošanas tehnoloģijas) -: pasargājot pārtiku no fiziskiem bojājumiem, kontrolējot mitrumu/skābekli (MAP, barjerpārklājumi), pagarinot glabāšanas laiku (pretmikrobu pārklājumi, etilēna absorbētāji), nodrošinot informāciju par svaigumu (TTI, svaiguma portu kontroles sensori) un veicinot iepakojuma apkalpošanu.
- Veidotās celulozes dabiskā elpojamība (porainās šķiedras struktūra) ir labvēlīga noteiktiem pārtikas produktiem (produktiem, maizes ceptuvēm, sēnēm) -, kur kontrolēta gāzes apmaiņa (O2 iekšā, CO2 izvadīšana) pagarina glabāšanas laiku un novērš kondensāta/pelējuma veidošanos. Citiem pārtikas produktiem (gaļai, jūras veltēm, gataviem ēdieniem) formēto mīkstumu var pārklāt ar barjerpārklājumiem (skābekli, mitrumu) vai izmantot MAP lietojumos, lai pagarinātu glabāšanas laiku.
- Formas mīkstuma temperatūras izturība (-40 grādi līdz +250 grādi bez pārklājuma) ļauj "vienu paplāti no saldētavas uz cepeškrāsni/mikroviļņu krāsni" - samazināt pārtikas atkritumus: (a) ļaujot pārtiku uzglabāt tajā pašā paplātē, kurā tā tiek pagatavota (bez pārvietošanas, bez atkritumiem), (b) ļaujot samazināt porciju kontroli, (vienreizēju sasaldēšanu) (pareiza saldēta uzglabāšana pagarina glabāšanas laiku no dienām līdz mēnešiem).
- Aktīvās iepakošanas tehnoloģijas, kas ir saderīgas ar formētu celulozi, ietver: pretmikrobu pārklājumus (sudrabs, cinks, dabiskie ekstrakti - pagarina glabāšanas laiku par 20-50%), etilēna absorbētājus (produktiem - pagarina glabāšanas laiku par 30-100%), skābekļa uztvērējus (ar MAP - pagarina mitruma regulētāju0%)5 un shelfpre02. kondensāts/pelējums).
Kāpēc formētās celulozes priekšrocības:Veidotajai celulozei var būt nozīmīga loma pārtikas atkritumu - samazināšanā, pateicoties tās dabiskajai elpošanai (produktiem/maizes ceptuvēm), temperatūras izturībai (saldētavai-līdz-krāsnim) un saderībai ar aktīvo/viedo iepakojumu (pretmikrobu pārklājumi, MAP, svaiguma sensori). Tā kā pārtikas atkritumu samazināšana kļūst par globālu prioritāti, zīmoli un mazumtirgotāji meklēs ilgtspējīgu iepakojumu, kas pagarina glabāšanas laiku un samazina atkritumu daudzumu -, un formētā celuloze ir unikālā stāvoklī, lai nodrošinātu gan ilgtspējību, gan pārtikas saglabāšanu.
Prognoze:Pārtikas atkritumu samazināšana nodrošinās 12-15% CAGR veidņotās celulozes pārtikas iepakojumos (ar aktīvām/elpojošām funkcijām) līdz 2030 - un 10–12% līdz 2035. gadam. Līdz 2035. gadam veidņotā celuloze tiks izmantota 30–40% svaigu produktu, konditorejas izstrādājumu un gatavo maltīšu iepakojuma, lai samazinātu pārtikas atkritumu daudzumu pasaulē par aptuveni 10% līdz pat 1 procentam (šobrīd aptuveni 10% līdz 0).
11. tendence: reģionālā tirgus paplašināšana un piegādes ķēdes lokalizācija
Tendence:Lietās celulozes tirgus visā pasaulē paplašinās -, strauji augot jaunattīstības valstīs (Dienvidaustrumu Āzijā, Latīņamerikā, Tuvajos Austrumos, Āfrikā), izplatoties plastmasas aizliegumiem, EPR un patērētāju pieprasījumam. Tajā pašā laikā piegādes ķēdes traucējumi (COVID-19, tirdzniecības saspīlējums, piegādes izmaksas) veicina lokalizācijas - zīmolus, un mazumtirgotāji meklē reģionālus/tuvu{7}}krasta piegādātājus, lai samazinātu izpildes laiku, transportēšanas izmaksas un piegādes ķēdes risku. Šī divējāda tendence (globālā paplašināšanās + reģionālā lokalizācija) rada jaunas tirgus iespējas formētās celulozes ražotājiem visā pasaulē un padara veidņu celulozi pieejamāku zīmoliem visos reģionos.
Dati:
- Āzija-Klusais okeāns:Lielākais formētās celulozes tirgus (aptuveni 40% no pasaules) -, ko virza Ķīna (lielākais ražotājs un patērētājs), Indija (straujā izaugsme, plastmasas aizliegumi), Japāna/Dienvidkoreja (nobrieduši, augstākās kvalitātes lietojumi) un Dienvidaustrumāzija (straujā izaugsme, plastmasas aizliegumi, zemu-izmaksu ražošana). Tiek prognozēts, ka APAC pieaugs par 10–12% CAGR līdz 2030. gadam.
- Eiropa:Otrs -lielākais tirgus (~25% no pasaules) -, ko nosaka stingri noteikumi (ES SUPD, EPR, PPWR), spēcīgs patērētāju pieprasījums un augstākās kvalitātes/luksusa lietojumprogrammas. Eiropa ir visnobriedušākais formētās celulozes tirgus - ar vislielāko patēriņu uz-iedzīvotāju. Plānotā izaugsme: 8–10% CAGR līdz 2030. gadam.
- Ziemeļamerika:Trešais-lielākais (aptuveni 20% pasaules) -, ko veicina ASV štata-līmeņa plastmasas aizliegumi, Kanādas federālais aizliegums, korporatīvās ilgtspējas saistības un e-komercijas izaugsme. ASV ir lielākais{6}}valsts augstākās kvalitātes/termoformētas formētas celulozes tirgus. Paredzamā izaugsme: 9–11% CAGR līdz 2030. gadam.
- Latīņamerika:Visstraujāk{0}}augošais reģions (12-15% CAGR līdz 2030. gadam) -, ko veicina plastmasas aizliegumi (Čīle, Kolumbija, Meksikas štati), augošā vidusšķira un pieaugošā patērētāju informētība. Brazīlija un Meksika ir lielākie tirgi. Pašlaik ~5-8% no pasaules tirgus - tiek prognozēts, ka līdz 2035.gadam tas sasniegs 10-12%.
- Tuvie Austrumi un Āfrika:Jaunais tirgus (10-13% CAGR līdz 2030. gadam) -, ko veicina plastmasas aizliegumi (Ruanda, Kenija, Izraēla, AAE), augošā urbanizācija un pieaugošā patērētāju informētība. Pašlaik ~3-5% no pasaules tirgus – tiek prognozēts, ka līdz 2035.gadam tas sasniegs 6-8%.
- Piegādes ķēdes lokalizācija:Pēc-COVID zīmoli arvien vairāk meklē reģionālos/tuvējos{1}}krasta piegādātājus -, kas samazina izpildes laiku (no 8-12 nedēļām Klusā okeāna reģionā līdz 2–4 nedēļām reģionālai), transportēšanas izmaksas (par 30–50% zemākas reģionālai) un piegādes ķēdes risku (nav ostas pārslodzes, nav tirdzniecības tarifu nenoteiktības). Tas veicina investīcijas reģionālās formētās celulozes ražošanas jaudās Ziemeļamerikā, Eiropā, Latīņamerikā un Dienvidaustrumāzijā.
Kāpēc formētās celulozes priekšrocības:Globālā paplašināšanās palielina adresējamo tirgu -, jo jaunās ekonomikas ievieš plastmasas aizliegumus un pieaug patērētāju pieprasījums. Piegādes ķēdes lokalizācija padara formēto celulozi pieejamāku un izmaksu ziņā -konkurētspējīgāku -, samazinot izpildes laiku, transportēšanas izmaksas un piegādes ķēdes risku. Šīs tendences kopā padara formēto celulozi par patiesi globālu iepakojuma risinājumu -, kas pieejams zīmoliem visos reģionos, par konkurētspējīgām izmaksām un īsu izpildes laiku.
Prognoze:Globālā paplašināšanās un lokalizācija nodrošinās 10-12% CAGR kopējā formētās celulozes tirgū līdz 2030 -, jaunajos tirgos (Latīņamerika, MEA, Dienvidaustrumāzija) pieaugot par 12-15%. Līdz 2035. gadam formētās celulozes tirgus būs patiesi globāls – ar sabalansētu reģionālo ražošanu/patēriņu un minimālu tālsatiksmes sūtījumu apjomu.
12. tendence: Investīcijas un M&A darbība paātrina nozares konsolidāciju
Tendence:Celulozes rūpniecība piesaista ievērojamas investīcijas - no privātā kapitāla, riska kapitāla, stratēģiskiem korporatīvajiem investoriem un ietekmes investoriem -, ko veicina nozares spēcīgās izaugsmes perspektīvas, regulējošie šķēršļi un ietekme uz ilgtspējību. Šīs investīcijas veicina jaudas paplašināšanu, tehnoloģiskās inovācijas un nozares konsolidāciju (M&A) -, jo lielāki spēlētāji iegādājas mazākus, specializētus ražotājus, lai iegūtu mērogu, tehnoloģijas un reģionālo klātbūtni. Nozares konsolidācija novedīs pie lielākiem, spējīgākiem un globālākiem liešanas celulozes ražotājiem -, kas spēs labāk apkalpot lielus starptautiskus zīmolus un konkurēt ar plastmasas iepakojuma gigantiem.
Dati:
- Globālās investīcijas ilgtspējīgā iepakojumā (tostarp formētā celulozes ražošanā) pieauga no ~5 miljardiem $ 2018. gadā līdz ~15-20 miljardiem $ 2023 -, un tiek prognozēts, ka līdz 2030. gadam tie sasniegs 30–40 miljardus ASV dolāru. Veidotā celuloze ir viens no visstraujāk augošajiem ilgtspējīga iepakojuma ieguldījumu segmentiem.
- Lielākie lietās celulozes M&A darījumi pēdējos gados ir: Huhtamaki (Somija), iegādājoties vairākus liešanas celulozes ražotājus; Pactiv Evergreen (ASV) paplašina formētās celulozes jaudu; Graphic Packaging (ASV), kas investē formētās celulozes ražošanā; Genpak (ASV) iegādājas formētās celulozes aktīvus; un daudzi reģionālo veidņu celulozes ražotāju privātā kapitāla-nodrošinātie-uzņēmumi.
- Stratēģiskie korporatīvie investori -, tostarp lielākie CPG uzņēmumi (Unilever, Nestlé, Procter & Gamble, Coca-Cola, PepsiCo) un iepakošanas uzņēmumi (Amcor, Sealed Air, Berry Global) - iegulda celulozes veidošanā un kopuzņēmumos -, lai nodrošinātu piegādi, izstrādātu jaunas iepakošanas tehnoloģijas un sasniegtu ilgtspējīgas iepakošanas tehnoloģijas.
- Riska kapitāls ieplūst formētās celulozes inovācijās -, tostarp: uzlaboti pārklājumi (bez PFAS-, barjeras, ēdami), viedais iepakojums (sensori, QR/NFC), jauni šķiedras avoti (lauksaimniecības blakusprodukti, nanoceluloze) un ražošanas tehnoloģija (3D druka, automatizācija, digitālie dvīņi). Kopš 2020 - vairāk nekā 50 ar formēto celulozi saistītie jaunuzņēmumi ir piesaistījuši finansējumu 500 miljonu dolāru
- Paredzams, ka nozares konsolidācija paātrināsies -, un tiek prognozēts, ka 10 labākie celulozes ražotāji līdz 2035. gadam kontrolēs 50–60% no globālās jaudas (aptuveni 30–40% pašlaik). Šo konsolidāciju veicinās: apjomradīti ietaupījumi (lielākiem ražotājiem ir zemākas izmaksas), ieguldījumi tehnoloģijās (tikai lielāki spēlētāji var atļauties pētniecību un attīstību), globālie pakalpojumi (starptautiskie zīmoli dod priekšroku globāliem piegādātājiem) un atbilstība normatīvajiem aktiem (lielākiem ražotājiem ir labākas kvalitātes/sertifikācijas sistēmas).
Kāpēc formētās celulozes priekšrocības:Investīcijas un M&A paātrina formētās celulozes nozares attīstību, - paplašinot jaudu, veicinot inovācijas, uzlabojot kvalitāti un samazinot izmaksas. Nozares konsolidācija radīs lielākus, spējīgākus ražotājus -, kas spēj labāk apkalpot lielus starptautiskus zīmolus, investēt pētniecībā un attīstībā un konkurēt ar plastmasas iepakojuma gigantiem. Tas padarīs formēto celulozi par dzīvotspējīgāku, mērogojamāku un izmaksu ziņā konkurētspējīgāku alternatīvu plastmasai -, kas paātrinās pārņemšanu.
Prognoze:Investīcijas un apvienošanās un iegādes nodrošinās 10-12% CAGR veidņu celulozes rūpniecības jaudā līdz 2030 -, un globālā jauda dubultosies no ~15-20 miljoniem tonnu (2023) līdz ~30-40 miljoniem tonnu (2030). Līdz 2035. gadam formētās celulozes rūpniecība būs 50–70 miljardu dolāru globālais tirgus, kurā lielāko daļu jaudas kontrolēs 5–10 lielie starptautiskie ražotāji.
Tirgus prognozes: Molded Pulp 2026-2035
Pamatojoties uz iepriekš minētajām 12 tendencēm, šeit ir mūsu tirgus prognozes celulozes rūpniecībai līdz 2035. gadam. Šīs prognozes ir balstītas uz datiem no lielākajām pētniecības firmām (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte) un mūsu pašu veikto normatīvo, patērētāju, ekonomikas un tehnoloģiju tendenču analīzi.
Globālā tirgus lielums un izaugsme
| gads | Pasaules tirgus lielums (miljardi USD) | YoY izaugsme | Globālais ražošanas apjoms (miljoni tonnu) | Galvenie draiveri |
|---|---|---|---|---|
| 2023 (faktiskais) | ~$5.0-5.5 | ~8% | ~15-18 | Pēc-COVID atveseļošanās, agrīna plastmasas aizlieguma ietekme |
| 2025 (aptuveni) | ~$6.0-6.5 | ~9% | ~18-21 | ES/Kanādas/Apvienotās Karalistes putu aizliegumi ir pilnībā spēkā, ASV štatu aizliegumi paplašinās |
| 2026. gads (prognoze) | ~$6.8-7.5 | 10-12% | ~21-24 | ES PPWR, UK EPR, Austrālijas nacionālā EPR, ANO Plastmasas līguma pabeigšana |
| 2028 (prognoze) | ~$9.0-10.0 | 11-13% | ~27-30 | ASV federālā plastmasas aizlieguma apsvēršana, EPR paplašināšana līdz 50% pasaules iedzīvotāju, progresīvu pārklājumu komercializācija |
| 2030 (prognoze) | ~$12.0-14.0 | 12-14% | ~35-40 | ES mērķis — 100% pārstrādājama iepakojuma, 60-70% pasaules iedzīvotāju saskaņā ar putu aizliegumu, oglekļa cenas paplašināšanās, e-komercijas izaugsme |
| 2032 (prognoze) | ~$16.0-18.0 | 11-13% | ~45-50 | ANO Plastmasas līguma ieviešana, augstas{0}}barjeras lietās celulozes komercializācija, viedā iepakojuma galvenā virzība |
| 2035 (prognoze) | ~$22.0-26.0 | 10-12% | ~60-70 | Nobriedusi aprites ekonomika,{0}}vienreiz lietojamā plastmasa, kas efektīvi likvidēta lielākajā daļā lietojumu, formēta celuloze kā noklusējuma ilgtspējīgs iepakojums |
CAGR 2025-2035: ~12-14% (tirgus vērtība), ~11-13% (ražošanas apjoms). Tas padara formēto celulozi par vienu no visstraujāk augošajiem globālās iepakošanas nozares segmentiem – ievērojami apsteidzot kopējo iepakojuma pieaugumu (3–4% CAGR) un plastmasas iepakojuma pieaugumu (1–2% CAGR, daudzos segmentos samazinās).
Segmentu izaugsmes analīze
| Segments | 2025. gada tirgus daļa | 2035. gada tirgus daļa | CAGR 2025-2035 | Galvenie izaugsmes virzītāji |
|---|---|---|---|---|
| Ēdienu apkalpošana / galda piederumi | ~45% | ~40% | 11-13% | Putu/plastmasas aizliegumi, QSR ķēdes pieņemšana, pārtikas piegādes pieaugums |
| Sadzīves elektronika/aizsardzība | ~15% | ~18% | 13-15% | Apple/Samsung vadība, e{0}}komercijas izaugsme, plastmasas aizsargiepakojuma aizliegumi |
| Kosmētika / personīgā kopšana | ~8% | ~12% | 15-17% | Premium/termoformēta izaugsme, luksusa zīmolu ieviešana, plastmasas iepakojuma samazināšanas mērķi |
| Pārtikas iepakošana (produkcija, maizes ceptuve, gatavie ēdieni) | ~12% | ~14% | 13-15% | Pārtikas atkritumu samazināšana, elpojošs iepakojums, saldētava{0}}uz krāsni-, pieņemšana lielveikalā |
| Rūpniecība / automobiļu rūpniecība | ~10% | ~8% | 8-10% | Nobriedis segments, vienmērīga izaugsme, vieglais automobiļu svars |
| Medicīna / veselības aprūpe | ~3% | ~4% | 12-14% | Veselības aprūpes ilgtspējības mērķi, vienreiz lietojamo-medicīnisko ierīču iepakojums, infekciju kontrole |
| Cits (luksusa preces, pasākumi, lauksaimniecība utt.) | ~7% | ~4% | 7-9% | Nobrieduši/lēni{0}}augoši segmenti |
Reģionālās izaugsmes analīze
| Reģions | 2025. gada tirgus daļa | 2035. gada tirgus daļa | CAGR 2025-2035 | Galvenie izaugsmes virzītāji |
|---|---|---|---|---|
| Āzija-Klusais okeāns | ~40% | ~42% | 12-14% | Ķīnas/Indijas plastmasas aizliegumi, Dienvidaustrumāzijas izaugsme, zemu{0}}izmaksu ražošana, vietējā patēriņa pieaugums |
| Eiropā | ~25% | ~22% | 10-12% | ES PPWR, EPR, nobriedis tirgus, premium/luksusa lietojumi |
| Ziemeļamerika | ~20% | ~19% | 11-13% | ASV štatu aizliegumi, Kanādas federālais aizliegums, e-komercijas izaugsme, augstākās kvalitātes/termoformēta vadība |
| Latīņamerika | ~6% | ~9% | 14-16% | Plastmasas aizliegumi (Čīle, Kolumbija, Meksika), vidusšķiras pieaugums, urbanizācija |
| Tuvie Austrumi un Āfrika | ~4% | ~6% | 13-15% | Plastmasas aizliegumi (Ruanda, Kenija, Izraēla, AAE), urbanizācija, patērētāju informētība |
| Okeānija | ~5% | ~2% | 8-10% | Austrālijas/NZ aizliegumi, nobriedis tirgus, mazs iedzīvotāju skaits |
Plastmasas vienreizējās{0}}lietošanas beigas: laika skala
Pamatojoties uz regulējošām tendencēm, korporatīvajām saistībām un tehnoloģiju attīstību, šeit ir norādīts mūsu laika grafiks vienreizējās -plastmasas iepakojuma - un formētās celulozes nozīmei pārejā.
| Periods | Galvenie atskaites punkti | Formas celulozes loma |
|---|---|---|
| 2020.–2025. gads: agrīna pāreja | ES SUPD (2021), Ķīnas putu aizliegums (2020), Kanādas federālais aizliegums (2023), Apvienotās Karalistes visu valstu aizliegums (2023), ASV štatu aizliegums (12+ štati), Indijas plastmasas aizliegums (2022), Austrālijas štata aizliegums. Galvenie CPG ilgtspējīga iepakojuma mērķi (2025). EPR ieviešana ES/Kanādā/AK. | Formētā celuloze kļūst par dominējošo EPS putu pārtikas iepakojuma aizstājēju (50-70% tirgus daļa aizliegtajās jurisdikcijās). Kosmētikai/elektronikā parādās augstākās kvalitātes/termoformēta formēta masa. Sāk pieņemt e-komercijas aizsargiepakojumu. |
| 2026-2030: Paātrinājums | ES PPWR (saistoši pārstrādājamības/pārstrādāta satura mērķi), Apvienotās Karalistes pilna EPR, Austrālijas nacionālā EPR, ASV federālā plastmasas aizlieguma apsvēršana, ANO Plastmasas līguma īstenošana sākas, EPR paplašinās līdz 50% no pasaules iedzīvotāju skaita, oglekļa cenas paplašinās (ES CBAM, vairāk valstu), 60-70% pasaules iedzīvotāju saskaņā ar putu aizliegumiem. Galvenie CPG 2030 ilgtspējīga iepakojuma mērķi. | Formētās celulozes ieviešana paātrinās visos segmentos - ēdināšana (dominējoša), elektronika (parasti), kosmētika (strauji-augoša), pārtikas iepakojums (paplašinās), e-komercija (straujā izaugsme). Uzlabotie pārklājumi (bez PFAS{4}}, barjeras) tiek tirgoti. Viedais iepakojums (QR/NFC) kļūst izplatīts. Globālā jauda dubultojas. |
| 2031-2035: vispārēja pieņemšana | ANO Plastmasas līguma mērķi (ievērojams plastmasas ražošanas samazinājums), EPR 60-70% pasaules iedzīvotāju, oglekļa cenas noteikšana 50% pasaules emisiju, 70-80% pasaules iedzīvotāju ir plastmasas aizliegumi, ES 2040. gada aprites ekonomikas mērķu pieeja, vienreizējās lietošanas plastmasa efektīvi izskausta ēdināšanas pakalpojumu jomā un daudzos patēriņa preču segmentos. Galvenie CPG 2035/2040 neto nulles mērķi. | Formētā celuloze kļūst par noklusējuma ilgtspējīgu iepakojumu lielākajai daļai lietojumu - ēdināšana (tirgus daļa + 80%), elektronika (60 %+), kosmētika (50 %+), pārtikas iepakojums (40%+), e-komercija (50%+). Formētā celuloze tiek komercializēta ar augstu-barjeru (MAP,{14}}ilgtermiņa{15}}pārtika). Parādās ēdamais iepakojums. Nozare konsolidējas (top 10 kontrolē 50-60% jaudu). Pasaules tirgus sasniedz 22-26 miljardus dolāru. |
| 2036-2040: aprites ekonomikas briedums | Visā pasaulē efektīvi likvidēta-vienreizējās lietošanas plastmasa (izņemot nišas/medicīnas lietojumus). Pilnībā ieviesta aprites ekonomika (100% pārstrādājams/kompostējams/atkārtoti lietojams iepakojums). Kompostēšanas infrastruktūra pieejama 50-60% pasaules iedzīvotāju. Uzlabota atlikušās plastmasas pārstrāde. Net-nulle, ko sasnieguši daudzi lielie uzņēmumi. | Formētā celuloze ir viens no dominējošajiem globālajiem iepakojuma materiāliem (līdzās kartonam, alumīnijam, stiklam un atkārtoti lietojamām sistēmām). Pilnībā apļveida - pārstrādāta papīra plūsma + rūpnieciskā/mājas kompostēšana. Viedā/aktīva iepakojuma standarts. Pārtikas iepakojums vienreizējai-pārtikai. Tirgus turpina stabilu izaugsmi (5-7% CAGR). |
Kas zīmoliem jādara tagad
Pāreja uz ilgtspējīgu iepakojumu - un formētās celulozes galvenā loma tajā - nav tāla nākotne; tas notiek tagad. Zīmoli, kas darbojas tagad, iegūs konkurences priekšrocības (izmaksu ietaupījumi, zīmolu diferenciācija, atbilstība normatīvajiem aktiem, patērētāju lojalitāte); zīmoli, kas kavējas, saskarsies ar pieaugošām izmaksām (EPR maksas, plastmasas nodokļi, oglekļa cenas), piegādes traucējumiem (plastmasas aizliegumi, piegādātāju trūkums) un reputācijas risku (patērētāju reakcija, investoru spiediens). Lūk, kas zīmoliem tagad jādara:
- Veiciet iepakojuma auditu un materiālu novērtēšanu:Pārbaudiet visu pašreizējo iepakojumu - pēc materiāla veida, apjoma, izmaksām, oglekļa pēdas nospieduma, otrreizējās pārstrādes/kompostējamības un normatīvā riska. Nosakiet augstas-prioritārās preces pārveidošanai (plastmasa/EPS putas, liels-apjoms, augsts-regulatīvais-risks, augsts{6}}oglekļa daudzums). Nosakiet skaidrus,{8}}sakarīgus mērķus ilgtspējīgai iepakojuma pārveidei (piemēram, 50% formētas celulozes līdz 2028. gadam, 100% pārstrādājama/kompostējama līdz 2030. gadam).
- Sazinieties ar formētās celulozes piegādātājiem savlaicīgi:Negaidiet, kamēr plastmasa tiks aizliegta - sadarbojieties ar formētās celulozes piegādātājiem tūlīt, lai: izprastu iespējas (nodošana-formēta pret termoformētu, pārklājuma iespējas, drukāšana, sertifikācijas), izstrādātu prototipus, pārbaudītu veiktspēju (nokrišanas testi, mitruma/tauku izturība, mikroviļņu/krāsns drošība) un kvalificētu piegādātājus. Kvalificētu piegādātāju bāzes izveide aizņem 6-12 mēnešus — un jauda kļūst arvien ierobežotāka (piegādes laiks pieaug). Agrīna iesaistīšanās nodrošina piegādes drošību un labākas cenas.
- Izmēģinājums un pārbaude pirms pilnīgas izlaišanas:Sāciet ar izmēģinājuma programmām - konvertējiet 1-2 produktu līnijas vai 1–2 reģionus par formētu celulozi, pārbaudiet veiktspēju (produkta aizsardzību, patērētāju akceptēšanu, darbības saderību), apkopojiet atsauksmes un uzlabojiet to pirms pilnīgas izlaišanas. Piloti samazina risku, veido iekšējo dalību un ģenerē gadījumu izpēti plašākai ieviešanai. Daudzi zīmoli (Apple, McDonald's, L'Oréal) pirms globālās mērogošanas sāka ar pilotiem.
- Investējiet dizaina optimizācijā:Veidotā celuloze nav plastmasas -izmaiņas -, tai ir nepieciešama dizaina optimizācija: izgatavojamība (iegrimes leņķi, sienu biezums, rievojums), veiktspēja (amortizācija, mitruma/tauku izturība, sakraujamība), izmaksas (materiāla samazināšana, ražošanas efektivitāte) un estētika (virsmas apdare, zīmols, izņemšanas pieredze). Strādājiet ar pieredzējušiem celulozes projektētājiem/inženieriem, lai optimizētu dizainu - labs dizains var samazināt izmaksas par 20–30% un ievērojami uzlabot veiktspēju.
- Aprēķiniet kopējās īpašumtiesību izmaksas (TCO), nevis tikai par{0}}vienības izmaksām:Novērtējot formētās celulozes un plastmasas attiecību, aprēķiniet TCO -, tostarp: materiālu izmaksas, instrumentus, piegādi (svars/tilpums), uzglabāšanu, EPR maksas, plastmasas nodokļus, oglekļa izmaksas, utilizācijas/otrreizējās pārstrādes izmaksas, produkta bojājumu līmeni un zīmola vērtību. Pamatojoties uz TCO, formēta celuloze bieži ir lētāka nekā plastmasa (īpaši EPR/oglekļa cenu noteikšanas jurisdikcijās) -, pat ja materiāla izmaksas uz vienu-vienību ir augstākas. Izmantojiet TCO analīzi, lai iekšēji izveidotu biznesa pamatojumu un pamatotu pāreju.
- Paziņojiet patērētājiem stāstu par ilgtspējību:Pāreja uz formēto celulozi nav tikai darbības izmaiņas -, tā ir mārketinga iespēja. Paziņojiet patērētājiem stāstu par ilgtspējību, izmantojot: iepakojumu (pārstrādes/kompostēšanas instrukcijas, ilgtspējības ziņojumapmaiņa, QR kodi ar detalizētu informāciju), mārketingu/PR (preses relīzes, sociālie saziņas līdzekļi, reklāma) un produktu marķēšanu (sertifikācijas - BPI, OK Compost, FSC, pārstrādāts saturs). Patērētāji augstu vērtē ilgtspējīgu iepakojumu -, un jūsu centienu paziņošana veicina zīmola lojalitāti un atšķirību.
- Nākotnes plāns - viedais iepakojums, aprites ekonomika, uzlaboti materiāli:Neaizvietojiet tikai plastmasu ar veidņu celulozi - iepakojuma nākotnes plāns: viedais iepakojums (QR kodi, NFC, svaiguma/autentifikācijas sensori), aprites ekonomika (izstrādājums otrreizējai pārstrādei/kompostēšanai, piedalīšanās -atpakaļ/kompostēšanas programmās) un uzlaboti materiāli (PFAS-bezmaksas pārklājumi, izturīgākas{{3} iepakošanas sistēmas). Zīmoli, kas rada jauninājumus ārpus pamatmateriālu aizstāšanas, iegūs vislielākās konkurences priekšrocības.
- Sadarbojieties visā vērtību ķēdē:Lai pārietu uz ilgtspējīgu iepakojumu, ir jāsadarbojas ar vērtību ķēdes - zīmoliem, iepakojuma ražotājiem, materiālu piegādātājiem, mazumtirgotājiem, atkritumu apsaimniekošanas uzņēmumiem, regulatoriem un NVO. Piedalieties nozares iniciatīvās (piemēram, Ellen MacArthur Foundation's New Plastics Economy, Sustainable Packaging Coalition, CEFLEX), sadarbojieties ar piegādātājiem pētniecības un izstrādes jomā, strādājiet ar mazumtirgotājiem par iepakojuma standartiem un sadarbojieties ar regulatoriem politikas izstrādē. Sadarbība paātrina pāreju un samazina risku visiem dalībniekiem.
Bottom Line
Pierādījumi ir pārliecinoši: formēta celuloze ir ilgtspējīga iepakojuma nākotne. 12 konverģējošu tendenču - plastmasas aizliegumi, EPR, oglekļa cenas, aprites ekonomika, uzlaboti materiāli, viedais iepakojums, automatizācija, augstākās kvalitātes/luksusa preču ieviešana, e-komercijas izaugsme, pārtikas atkritumu samazināšana, globālā paplašināšanās un investīcijas/M&A - virzīts uz plastmasas aizliegumiem, EPR, oglekļa cenām, aprites ekonomiku, progresīviem materiāliem, gudriem iepakojumiem, 22-26 miljardi ASV dolāru (2035. gadā), CAGR 12-14%. Tas padara formēto celulozi par vienu no visstraujāk augošajiem globālās iepakojuma nozares segmentiem – ievērojami apsteidzot kopējo iepakojuma pieaugumu (3-4%) un plastmasas iepakojuma pieaugumu (1-2%, daudzos segmentos samazinoties).
Galvenie secinājumi no šīs analīzes ir:
1. Pāreja ir neatgriezeniska.Četri konverģējošie spēki -, regulējošie (plastmasas aizliegumi, EPR, oglekļa cenu noteikšana), patērētāju (pieprasījums pēc ilgtspējīga iepakojuma), ekonomiskie (TCO maiņa, ārējie faktori internalizēti) un tehnoloģiskie (uzlaboti materiāli, automatizācija, viedais iepakojums) - veicina neatgriezenisku pāreju no vienreizlietojamās-plastmasas. Līdz 2035. gadam vienreizējās lietošanas plastmasa tiks efektīvi likvidēta lielākajā daļā iepakojuma lietojumu -, un formētā celuloze būs viens no dominējošajiem aizstājējiem.
2. Formētā celuloze ir unikāli novietota.Neviens cits ilgtspējīgs iepakojuma materiāls nepiedāvā veidotās celulozes unikālo kombināciju: ilgtspējība (pārstrādājama, kompostējama, zema oglekļa satura, atjaunojama), daudzpusība (pielāgota 3D formēšana, plašs temperatūras diapazons, pārtikas- nekaitīgs, vairāki procesa veidi), mērogojamība (pierādīta liela-apjoma ražošana, globāla piegādes ķēde, jaudas paplašināšana), izmaksu samazināšanās- automatizācija/mērogs) un augstākās kvalitātes estētika (termoformēta gluda virsma, pielāgotas krāsas, reljefs). Veidotā celuloze var aizstāt plastmasu praktiski visos lietojumos - no ēdināšanas līdz elektronikai un kosmētikai līdz rūpnieciskai -, un tas ir vienīgais pielāgotas-formas aizsargiepakojuma materiāls, kas ir pilnībā pārstrādājams un kompostējams.
3. Tirgus ir liels un strauji aug.Tiek prognozēts, ka pasaules veidņu celulozes tirgus līdz 2035. gadam sasniegs 22-26 miljardus USD (CAGR 12-14%), ražošanas apjomam sasniedzot 60-70 miljonus tonnu. Visstraujāk augošie segmenti ir: kosmētika/personīgā aprūpe (15–17% CAGR, premium/termoformēta), pārtikas iepakojums (13–15% CAGR, pārtikas atkritumu samazināšana), plaša patēriņa elektronika/aizsardzība (13–15% CAGR, e-komercija) un medicīna/veselības aprūpe (12–14% CAGR). Visstraujāk augošie reģioni ir: Latīņamerika (14-16% CAGR), Tuvie Austrumi un Āfrika (13-15% CAGR) un Āzijas un Klusā okeāna reģionā (12-14% CAGR).
4. Uzlabotās tehnoloģijas paplašina adresējamo tirgu.Inovācijas progresīvos pārklājumos (bez PFAS{0}}, barjeras, ēdami), viedajā iepakojumā (QR, NFC, sensori), jauniem šķiedru avotiem (lauksaimniecības blakusprodukti, nanoceluloze) un ražošanas automatizācijā (AI, robotika, Rūpniecība 4.0) paplašina formētās celulozes iespējas un adresējamo tirgu. Paredzams, ka augstas-barjeras formētās celulozes (MAP,{4}}ilgi glabāšanas-pārtikas produktiem) pieaugums būs 25-30% CAGR, izmantojot 2035 - visstraujāk{14}}augošo segmentu. Viedā iepakojuma integrācija līdz 2035. gadam palielinās tirgu par 5–10 miljardiem dolāru. Automatizācija samazinās ražošanas izmaksas par 20–30%, 2030 - padarot formēto celulozi arvien konkurētspējīgāku ar plastmasu.
5. Zīmoliem ir jārīkojas tagad.Pāreja notiek tagad, - nevis 2030. gadā vai 2035. gadā. Zīmoli, kas rīkojas tagad (pārbauda iepakojumu, iesaista piegādātājus, veic izmēģinājumus, optimizē, aprēķina TCO, sazinās, plāno nākotni, sadarbojas), iegūs konkurences priekšrocības; zīmoli, kas kavējas, saskarsies ar pieaugošām izmaksām, piegādes traucējumiem un reputācijas risku. Bezdarbības izmaksas ir daudz lielākas nekā darbības izmaksas -, un tuvojas pirmā virzītāja- priekšrocību logs.
6. Formētā celuloze nav tikai nomaiņa -, tas ir jauninājums.Veidotā celuloze nav tikai "mazāk slikta" alternatīva plastmasai - tas ir labāks iepakojuma materiāls daudzos veidos: ilgtspējīgāks (ar mazāku oglekļa saturu, otrreizēji pārstrādājams/kompostējams), daudzpusīgāks (pielāgota 3D forma, plašs temperatūras diapazons), augstākās kvalitātes (termoformēta estētika, reljefs, pielāgotas krāsas), viedāks (saderīgs ar viedo iepakojumu) un otrreizējā komponēšana (clososping2}). Daudzos lietojumos formēta celuloze piedāvā labāku lietošanas pieredzi (augstvērtīga izņemšana no kastēm, dabiska sajūta, viegla utilizācija) un labāka zīmola asociācija (ilgtspējība, kvalitāte, inovācijas) nekā plastmasa. Pāreja uz formētu celulozi nav kompromiss, - tas ir jauninājums.
Iepakojuma nākotne ir ilgtspējīga, apļveida un vieda -, un šīs nākotnes centrā ir formēta celuloze. Zīmolu jautājums nav par to, vai izmantot veidņu celulozi -, bet gan par to, cik ātri un cik lielas konkurences priekšrocības šajā procesā iegūt. Ilgtspējīgā iepakojuma laikmetā uzvarēs tie zīmoli, kas attīstās visātrāk, ievieš visvairāk jauninājumu un vislabāk sazinās. Vai tavējais būs viens no tiem?
Uzņēmumā Hesheng mēs esam apņēmušies būt formētās celulozes revolūcijas priekšgalā -, izmantojot gan pārneses-formēšanas (liela-apjoma standarta izstrādājumiem), gan termoformēšanas (premium/patēriņa precēm) iespējām, progresīvus PFAS-bezmaksas pārklājumus, pielāgotu drukāšanas/iepakojuma kvalitāti (QR/FCI), visaptverošu drukāšanas/iepakojuma kontroli (QR, reljefu). 9001, pārtikas nekaitīguma sertifikāti) un globālās ražošanas jaudas. Mēs sadarbojamies ar zīmoliem visās nozarēs - ēdināšanas pakalpojumi, elektronika, kosmētika, pārtikas iepakošana, e-komercija, rūpniecība, medicīna -, lai izstrādātu pielāgotus formētas celulozes risinājumus, kas atbilst viņu īpašajām vajadzībām. Mūsu komanda var jums palīdzēt: auditēt jūsu pašreizējo iepakojumu, novērtēt formētās celulozes iespējamību, izstrādāt optimizētus risinājumus, aprēķināt TCO/IA, izstrādāt prototipus, palaist izmēģinājuma programmas un mērogot līdz pilnai ražošanai. No koncepcijas līdz globālai ieviešanai, no pamata nomaiņas līdz viedam/novatoriskam iepakojumam – mums ir zināšanas un iespējas, lai jūsu celulozes pāreja būtu veiksmīga.
Ja plānojat savu ilgtspējīgas iepakošanas stratēģiju - un vēlaties saprast, kā formēta celuloze var palīdzēt sasniegt jūsu mērķus, vienlaikus iegūstot konkurences priekšrocības, -sazinieties ar Hesheng komandu- mēs ar prieku dalīsimies ar savām zināšanām, nodrošināsim paraugus un gadījumu izpēti, veiksim iepakojuma auditu un TCO analīzi un palīdzēsim jums izstrādāt celulozes ceļvedi jūsu zīmolam. Iepakojuma nākotne ir šeit -, un tā ir formēta celuloze. Veidosim to kopā.